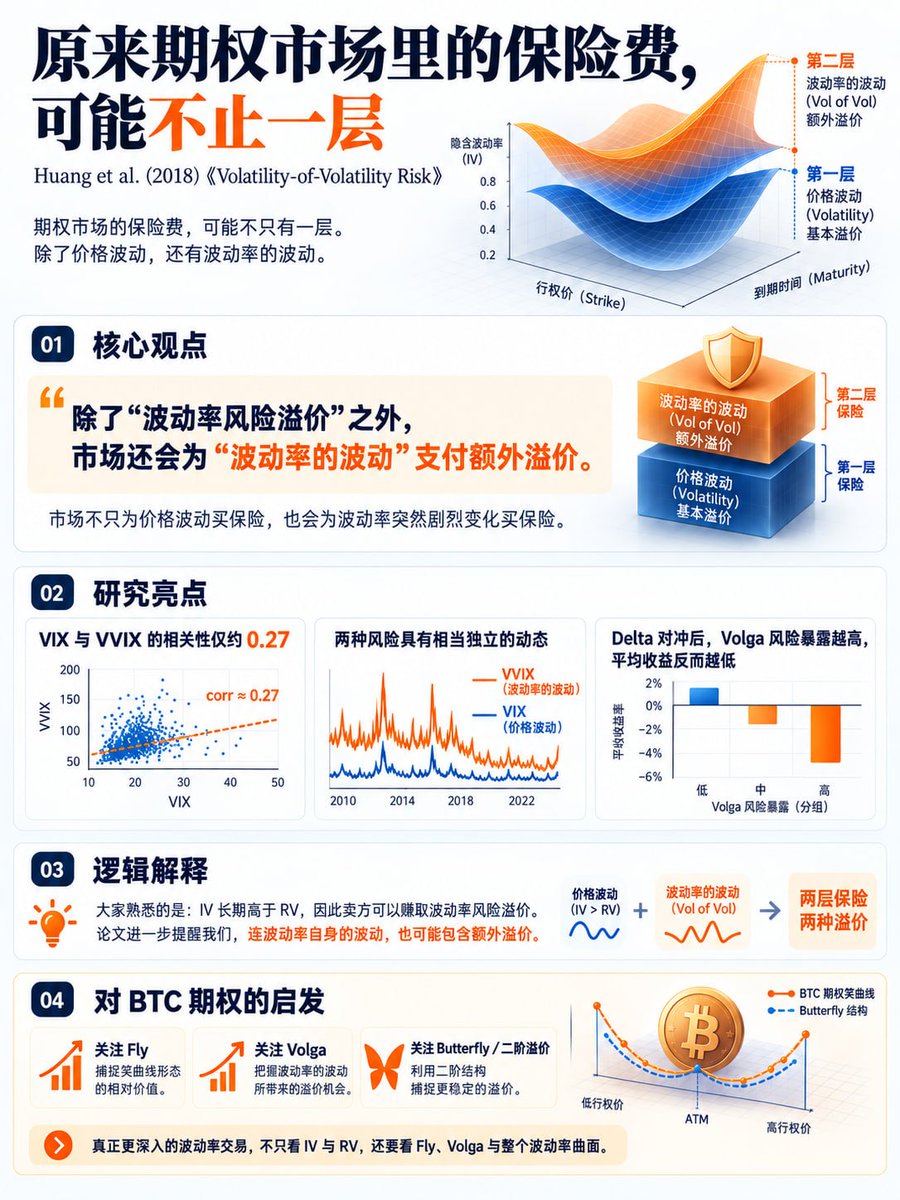
在期权市场里做卖方,可能一直都在赚两种钱 卖期权赚的,难道只有 Theta 和 IV-RV 的差价吗? 最近看了一篇研究《Volatility-of-Volatility Risk》,里面指出了一个额外的溢价: “波动率自身的波动”也存在额外的风险溢价 研究中,VIX 与 VVIX的相关性仅有 马克斯Max @Maxandzero · 5 天前