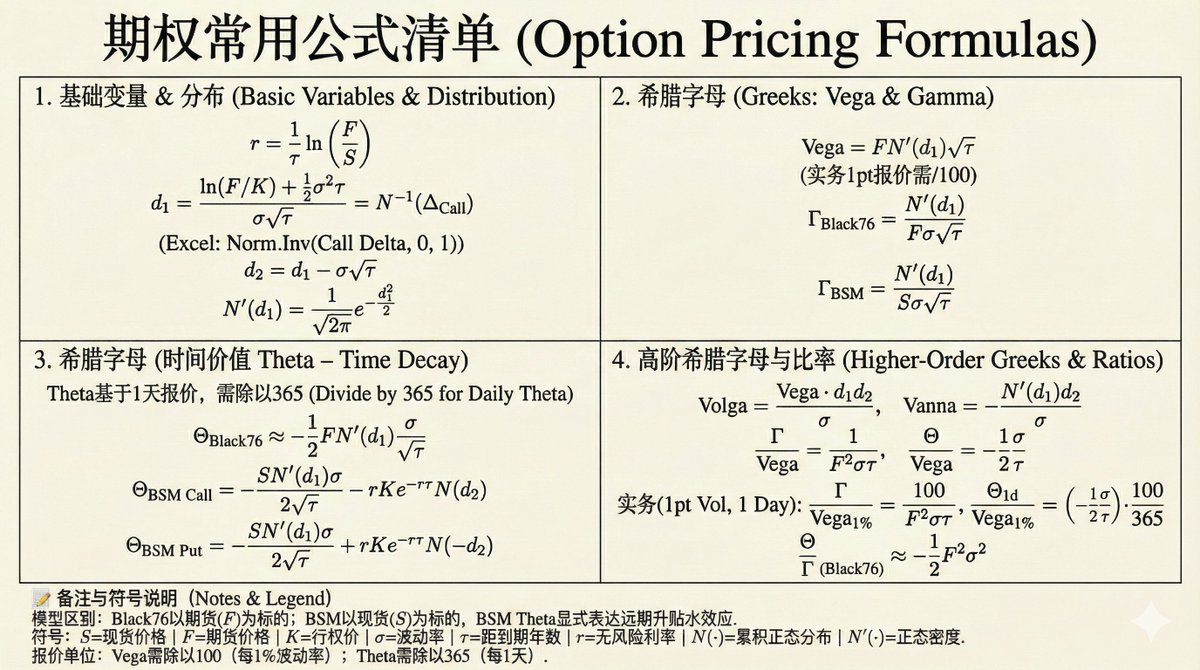
这张图,几乎涵盖了所有期权波动率交易绕不开的核心公式。 从BS 定价、d1/d2 与Delta的本质 到 Vega / Gamma 如何决定你在升波与回落中的盈亏结构 最后是Theta 的真实来源,以及 Volga、Vanna 这些决定二阶收益的高阶希腊字母

马克斯Max @Maxandzero ·
  1. #1

    每逢周末,BTC的波动比公务员休息都准时...

  2. #2

    时不时看一遍,甚至还建议我买 $QQQ Put Spread和 $NVDA Collar GPT的定时任务是这么用的吧?

  3. #3

    这个地方买Put自然是有道理 刚截图还没发,已经开始跌了...

  4. #4

    段永平之前卖的英伟达Put,快到期了,账面上赚了153万 他是7月13日卖出999张 $NVDA 205 Put,10月16日到期,对应99,900股英伟达 95天的权利金收益率约7.56%,简单年化29.05% 现在他又卖出新一期三个月的NVDA Put,继续滚动。

  5. #5

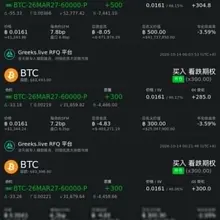
    BTC从9月突破以来,已经在高位横盘一段时间了 昨晚GreeksLive出现三笔大宗看跌期权: 买入1100张2027年3月底到期的60K Put,合计花费17.71枚BTC,约148万 目前BTC还在8.3万美元附近,距离6万美元还有28%,但是期权Theta每天要消耗1.6万

  6. #6

    在期权市场里做卖方,可能一直都在赚两种钱 卖期权赚的,难道只有 Theta 和 IV-RV 的差价吗? 最近看了一篇研究《Volatility-of-Volatility Risk》,里面指出了一个额外的溢价: “波动率自身的波动”也存在额外的风险溢价 研究中,VIX 与 VVIX的相关性仅有

查看 @Maxandzero 的全部帖子